
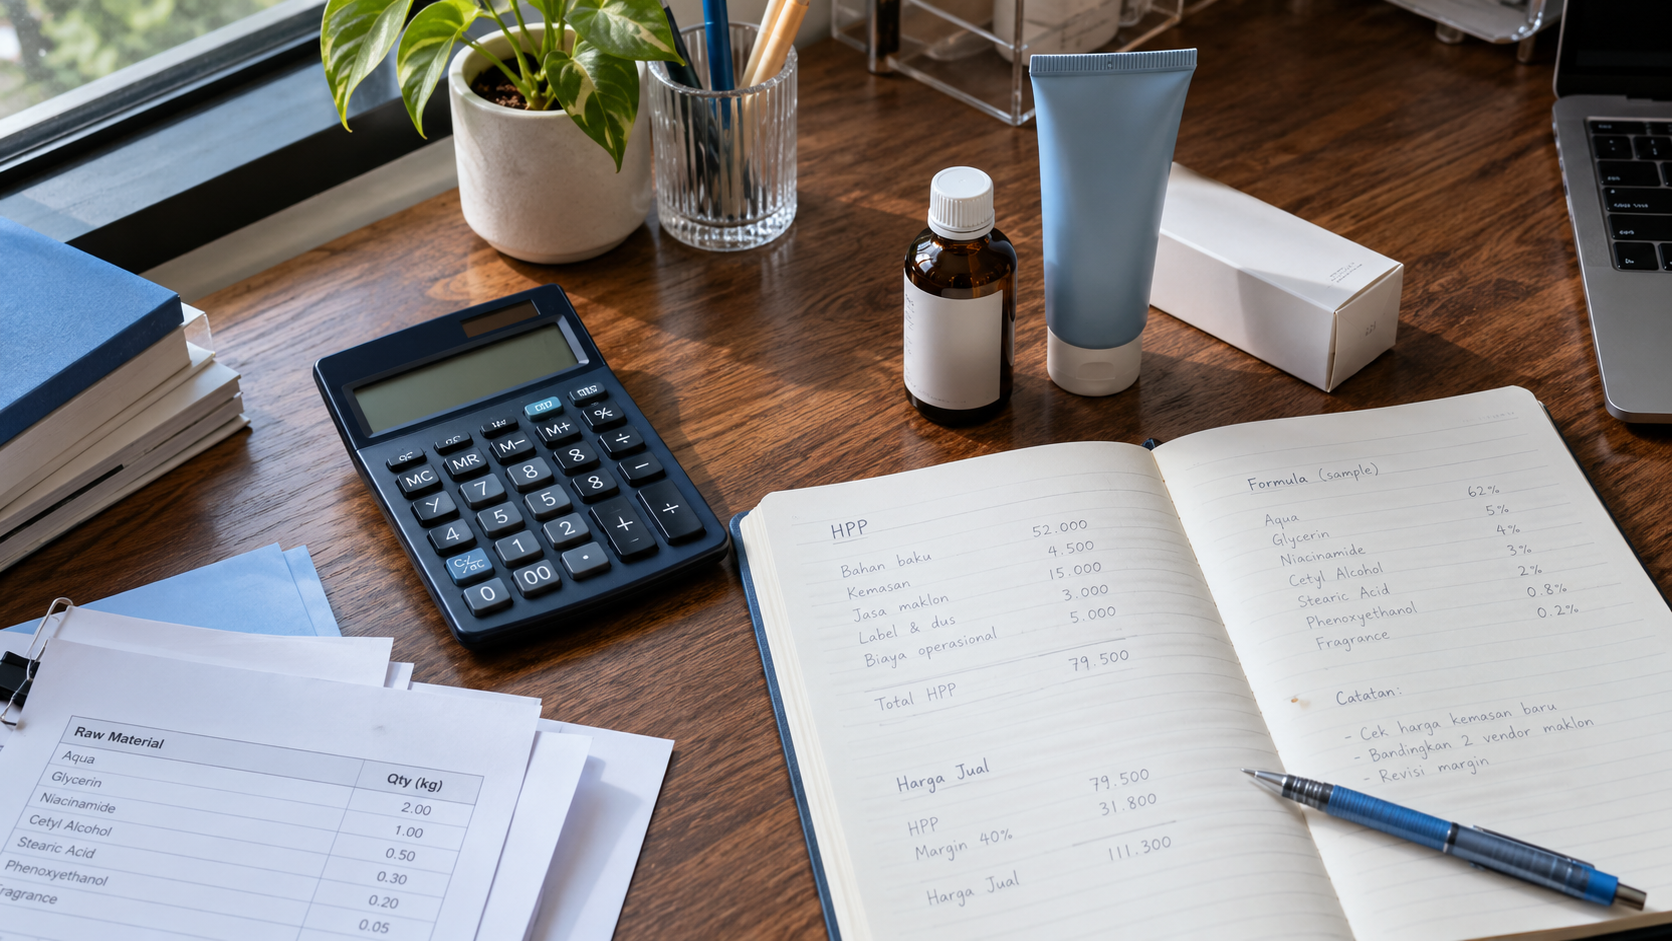
Cara menghitung HPP produk maklon skincare dimulai dengan mencatat biaya perolehan produk, membaginya dengan jumlah unit terkait, lalu memisahkan biaya penjualan. Setelah itu, harga jual perlu diuji terhadap diskon, potongan kanal, dan kebutuhan operasional. Selisih antara harga jual dan biaya pabrik belum menunjukkan laba bersih.
Bagi pemilik brand, perhitungan ini membantu menjawab pertanyaan praktis: berapa harga yang masuk akal, seberapa besar diskon yang masih memungkinkan, dan berapa sisa penerimaan untuk menjalankan usaha? Gunakan angka berdasarkan dokumen proyek, kemudian perbarui asumsi ketika data penjualan nyata tersedia.
Pisahkan biaya produk dari biaya menjualnya
Dalam artikel ini, HPP merujuk pada harga pokok penjualan. Untuk simulasi satu produk, kita memakai biaya perolehan per unit sebagai dasar HPP ketika unit tersebut terjual. Persediaan yang masih tersimpan tetap perlu dibedakan dari produk yang sudah terjual.
IAS 2 menjelaskan bahwa biaya persediaan mencakup biaya pembelian, konversi, serta biaya lain untuk membawa persediaan ke lokasi dan kondisi saat ini. Prinsip tersebut membantu membedakan biaya produk dari pengeluaran lain dalam bisnis. Penerapan pembukuan tetap perlu mengikuti standar yang sesuai bagi usahamu.
Mulailah dengan tiga kelompok pencatatan:
- Biaya produk: tagihan produk jadi, komponen yang belum tercakup, serta pengangkutan masuk yang relevan.
- Biaya penjualan: komisi, biaya transaksi, subsidi pengiriman, dan pengeluaran pemasaran.
- Biaya operasional: administrasi, perangkat kerja, serta pengeluaran tetap sesuai periode perencanaan.
Saat membahas jasa maklon skincare untuk kebutuhan brand, pastikan rincian penawaran menjelaskan komponen yang sudah termasuk. Tujuannya agar botol, label, atau dus yang sudah dibayar dalam paket tidak dihitung lagi sebagai biaya tambahan.
Susun contoh biaya perolehan per unit
Seluruh angka berikut merupakan simulasi pendidikan, bukan penawaran Joya atau patokan harga industri. Misalkan satu pesanan menghasilkan 1.000 unit produk jadi yang diterima dalam kondisi sesuai. Tagihan produk dan kemasan berjumlah Rp30.000.000, sedangkan pengangkutan masuk yang dialokasikan ke pesanan tersebut Rp1.000.000.
Total biaya perolehan menjadi Rp31.000.000. Pembagian dengan 1.000 unit menghasilkan Rp31.000 per unit. Apabila 100 unit terjual, dasar HPP untuk unit terjual dalam ilustrasi sederhana ini adalah Rp3.100.000. Sisa unit tetap dicatat sebagai persediaan, sesuai kebijakan pembukuan yang digunakan.
Biaya pengembangan, desain, pengujian, dan administrasi perlu diperiksa berdasarkan sifat pengeluarannya. Jangan otomatis memasukkan semuanya ke persediaan atau membebankannya dua kali. Untuk perencanaan bisnis, kamu tetap dapat mencatat kebutuhan pemulihan modal awal pada lembar terpisah dari perhitungan HPP.
Jika sebagian unit dialihkan menjadi tester atau hadiah promosi, catat perpindahannya beserta biaya terkait. Jangan diam-diam mengubah seluruh pembagi menjadi jumlah unit yang diperkirakan laku, lalu menyebut hasilnya HPP akuntansi. Perhitungan pemulihan modal dan pencatatan persediaan menjawab pertanyaan berbeda.
Bedakan markup dari margin
Markup memakai biaya sebagai pembagi
Misalkan biaya per unit Rp31.000 dan harga jual setelah diskon Rp62.000. Selisihnya Rp31.000. Markup dihitung dengan membagi selisih tersebut dengan biaya: Rp31.000 dibagi Rp31.000, yaitu 100%. Artinya, harga jual dua kali biaya produk pada contoh ini.
Margin memakai penjualan sebagai pembagi
Dengan angka yang sama, margin kotor adalah Rp31.000 dibagi Rp62.000, yaitu 50%. Markup 100% berarti margin kotor 50%, bukan margin 100%. Keduanya belum memperhitungkan biaya penjualan dan operasional yang masih harus dibayar.
Jika ingin merencanakan margin kotor tertentu, rumus sederhananya adalah biaya per unit dibagi satu dikurangi target margin. Dengan biaya Rp31.000 dan target 50%, hasilnya Rp62.000. Rumus ini baru memberi harga berdasarkan margin kotor, belum memastikan kecukupan keuntungan usaha.
Hitung sisa setelah potongan penjualan
Gunakan harga transaksi setelah diskon penjual sebagai titik awal. Dalam simulasi, harga tersebut Rp62.000 dan total potongan berbasis persentase diasumsikan 10% dari harga transaksi. Potongannya Rp6.200. Angka 10% hanya asumsi latihan, bukan tarif marketplace, komisi afiliasi, atau ketentuan pajak terbaru.
Tambahkan asumsi biaya kemasan kirim Rp2.000 dan biaya pemasaran variabel Rp8.000 per unit terjual. Sisa kontribusi menjadi Rp62.000 dikurangi Rp6.200, Rp31.000, Rp2.000, dan Rp8.000, sehingga tersisa Rp14.800. Inilah dana untuk membantu menutup biaya tetap dan menghasilkan laba setelahnya.
Pastikan biaya iklan dihitung dengan dasar yang konsisten. Jika memakai rata-rata belanja iklan per unit terjual, jangan memasukkan belanja yang sama lagi sebagai biaya tetap. Untuk transaksi berisi beberapa unit, alokasikan biaya per pesanan dengan jelas agar perhitungan per unit tidak menyesatkan.
Uji harga minimum dan batas diskon
Dalam asumsi tadi, total biaya nominal variabel adalah Rp41.000: HPP Rp31.000, kemasan kirim Rp2.000, dan pemasaran Rp8.000. Jika target kontribusi Rp10.000 per unit serta potongan 10% dari harga transaksi, harga yang diperlukan adalah Rp51.000 dibagi 90%, sekitar Rp56.667.
Angka itu merupakan ambang simulasi sebelum biaya tetap, bukan rekomendasi harga pasar. Jika harga katalog Rp70.000 dan harga transaksi diturunkan menjadi Rp56.000, kontribusinya tinggal Rp9.400. Artinya, diskon tersebut membuat target kontribusi Rp10.000 tidak tercapai meskipun penjualan masih menghasilkan selisih positif.
Perhitungan perlu disesuaikan ketika dasar potongan berbeda, ada biaya bertingkat, atau subsidi memiliki batas. Jangan menjumlahkan semua persentase tanpa membaca ketentuannya. Periksa pula perlakuan pajak bersama pihak yang menangani pembukuan; contoh ini tidak menetapkan tarif maupun kewajiban pajak usaha tertentu.
Periksa titik impas dan keputusan akhirnya
Rumus titik impas unit adalah biaya tetap dibagi kontribusi per unit. Jika biaya tetap bulanan diasumsikan Rp7.400.000 dan kontribusi Rp14.800, kebutuhan penjualan untuk menutupnya adalah 500 unit. Hasil ini bergantung pada asumsi harga, komposisi biaya, serta satu produk dalam contoh.
Titik impas tersebut tidak otomatis berarti seluruh kas pengadaan sudah kembali. Persediaan, waktu pembayaran, pencairan penjualan, dan kebutuhan pembelian berikutnya tetap memengaruhi kas. Bandingkan skenario harga normal serta promo, kemudian cek apakah volume yang dibutuhkan realistis berdasarkan kemampuan penjualan brand.
Sebelum mengunci harga, bandingkan penerimaan dari penjualan langsung, marketplace, dan reseller. Harga transaksi yang sama dapat menyisakan kontribusi berbeda karena struktur biayanya berbeda. Buat satu kolom untuk setiap kanal, lalu isi berdasarkan ketentuan yang benar-benar berlaku pada akun atau kesepakatan kamu.
Simpan tanggal pembaruan, sumber angka, dan penanggung jawab pada lembar hitung. Setelah penjualan berjalan, bandingkan estimasi dengan laporan pencairan serta pengeluaran nyata. Jika hasilnya meleset, telusuri komponen penyebabnya sebelum mengubah harga atau menambah diskon. Evaluasi berkala membantu keputusan mengikuti kondisi usaha yang sebenarnya.
Kalau kamu sedang menyusun harga produk pertama, diskusikan rincian penawaran dengan Joya Hougan Lestari. Bawa target harga transaksi, kebutuhan kemasan, serta rencana kanal penjualan. Gunakan informasi yang dikonfirmasi untuk memperbarui biaya per unit, lalu tentukan harga dan batas diskon berdasarkan perhitungan yang bisa ditinjau bersama.